2021年软件和信息技术服务业全景回顾与前景展望
一、行业总体概况:规模稳步扩大,支柱地位进一步凸显
2021年,面对复杂多变的国内外环境和疫情散发等多重考验,我国软件和信息技术服务业(以下简称“软件业”)持续保持较快增长,产业规模稳步扩大。全年软件业务收入突破9.5万亿元,达到94994亿元,同比增长17.7%,增速较2020年回升4.3个百分点,产业整体呈现稳中向好、稳中提质的发展态势。软件业收入占GDP比重稳步提升,在国民经济中的支柱性和战略性地位进一步凸显。
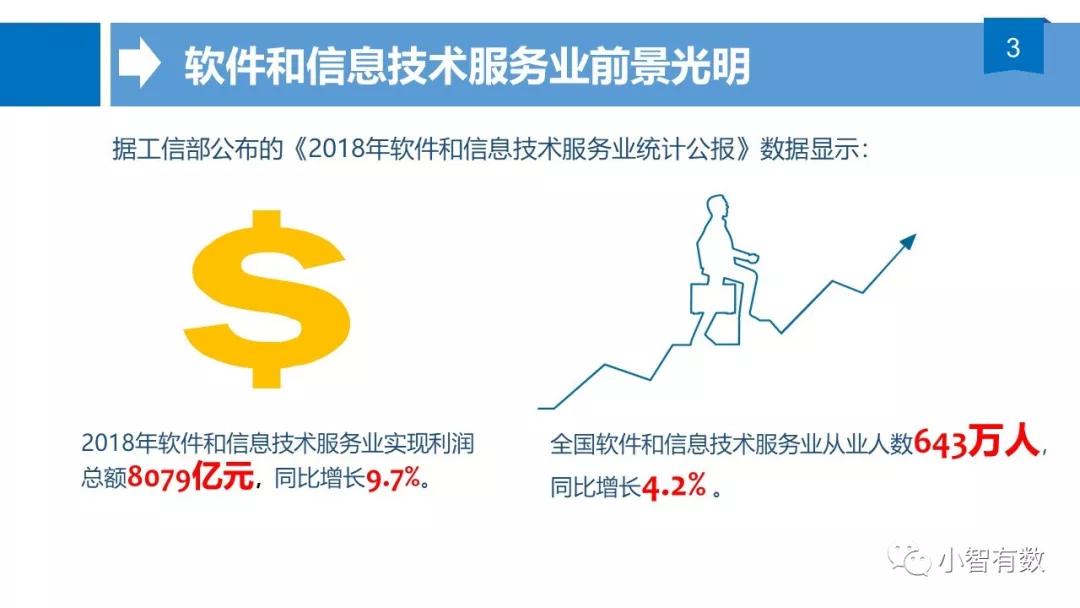
从利润水平看,全行业实现利润总额11876亿元,同比增长7.6%,盈利能力保持稳定。从业人员规模持续扩大,年末从业人员平均人数超过800万人,工资总额同比增长15%以上,行业对高素质人才的吸引力依然强劲。
二、细分领域运行分析:结构持续优化,新动能加速成长
(一)软件产品收入平稳增长,关键软件取得突破
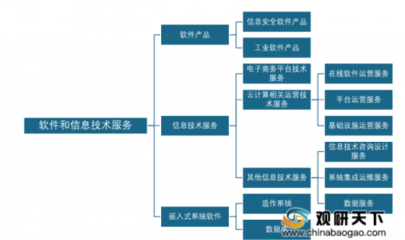
2021年,软件产品收入达24433亿元,同比增长15.9%,占全行业收入的比重为25.7%。其中,工业软件产品收入完成2067亿元,同比增长17.7%,高于软件产品整体增速,显示出制造业数字化转型对工业软件的强劲拉动。基础软件、操作系统、数据库等关键领域取得重要进展,国产化替代步伐加快,一批自主研发产品在金融、电信、能源等关键行业实现规模化应用。
(二)信息技术服务收入占比最高,云服务引领增长
信息技术服务是软件业中占比最大的领域。2021年,信息技术服务收入60310亿元,同比增长19.8%,占全行业收入的比重达63.5%。其中,云计算及大数据服务收入突破8700亿元,同比增长超过25%,增速领先;电子商务平台技术服务收入9700多亿元,同比增长约18%;集成电路设计收入近2000亿元,同比增长超20%。信息技术服务已成为驱动行业增长的主要引擎,其中云化、智能化趋势明显。
(三)嵌入式系统软件收入保持较快增长,支撑作用增强
嵌入式系统软件收入达到10251亿元,同比增长13.1%。随着汽车电子、智能家居、工业控制等领域的智能化升级,嵌入式软件的应用场景不断拓展,对传统产业转型升级的赋能作用日益增强。
(四)信息安全产品和服务收入高速增长,安全屏障更加牢固
在《数据安全法》《个人信息保护法》等法规施行的背景下,信息安全需求集中释放。2021年信息安全产品和服务收入超过2000亿元,增速超过20%。安全企业加快向云安全、数据安全、零信任等新方向布局,产业生态日趋完善。
三、区域发展特点:东部领跑,中西部加速追赶
2021年,东部地区软件业务收入占全国比重超过75%,其中北京、广东、江苏、上海、浙江等省市继续领跑。北京凭借丰富的科技资源和总部经济优势,软件收入超过2万亿元;广东依托电子信息制造和互联网产业基础,软件收入接近1.5万亿元。中西部地区在政策支持和产业转移带动下增速高于全国平均水平,成渝、武汉、西安等城市软件产业集聚效应开始显现,区域布局逐步优化。
四、行业亮点与趋势:技术创新活跃,融合应用深化
(一)技术创新取得新突破
2021年,我国在操作系统(如鸿蒙OS用户数突破2亿)、数据库(openGauss、TiDB等开源生态日益壮大)、人工智能框架(PaddlePaddle、MindSpore等)等领域取得重要进展。低代码/无代码开发、云原生、边缘计算、数字孪生等新技术日趋成熟,正在重塑软件开发模式和交付方式。
(二)产业融合不断深化
软件业与制造业、金融业、医疗、教育、交通等行业的融合持续深化。工业互联网平台超过150家,连接工业设备超过7000万台套,工业APP数量突破40万个,制造业数字化转型需求为软件业提供了广阔市场空间。金融科技、智慧医疗、智慧教育等领域的软件解决方案不断成熟,有效提升了公共服务效率和民生福祉。
(三)开源生态日益繁荣
开源已成为软件技术创新的重要模式。2021年,我国开源项目数量持续增长,开源贡献者规模不断扩大,openEuler、openGauss、Apache Dubbo等国产开源项目在国际社区影响力增强。企业开源意识明显提升,开源治理和合规体系逐步建立。
(四)资本市场表现活跃
2021年,软件和信息技术服务业企业在科创板、创业板上市数量继续增加,一批专注于基础软件、工业软件、信息安全、SaaS等领域的创新企业获得资本支持。投融资活动活跃,数据库、AI、云原生等赛道备受资本青睐。
五、面临的主要挑战:短板犹存,竞争加剧
尽管2021年软件业发展成绩显著,但仍然面临一些突出挑战:
一是基础软件和高端工业软件对外依存度仍然较高,在EDA、CAD、CAE、MES等研发设计类和制造执行类工业软件领域,外资企业占据主导地位,国产化任务依然艰巨。
二是软件人才结构性矛盾突出,高端架构师、算法工程师、开源贡献者等人才相对稀缺,用人成本持续上升。
三是国际竞争环境趋于复杂,部分国家和地区的技术封锁和出口管制对我国软件供应链安全带来一定压力。
四是数据安全和隐私保护要求提升,对软件企业的合规能力带来新的考验。
五是国内市场竞争激烈,低价竞标现象仍存,企业盈利能力和创新投入有待进一步提高。
六、2022年及未来前景展望:机遇大于挑战,增长韧性强
(一)政策红利持续释放
“十四五”规划明确提出要加快数字化发展,建设数字中国。《“十四五”软件和信息技术服务业发展规划》等政策文件相继出台,明确将基础软件、工业软件、信息技术服务等作为发展重点,政策支持力度持续加大,为产业发展营造良好环境。
(二)数字化转型激发巨大需求
政企数字化转型、数字政府、智慧城市、数字乡村建设的深入推进,以及制造业高端化、智能化、绿色化发展,将持续释放对软件产品和服务的旺盛需求。云服务、大数据、人工智能、区块链在传统行业中的应用将进入深化落地期。
(三)新兴技术创造新增长点
人工智能大模型开创新范式,自动驾驶和智能网联汽车软件价值占比显著上升,元宇宙带动的三维引擎和虚拟人技术在娱乐和办公场景快速应用,数字孪生和低代码平台加速普及,为软件业提供了源源不断的新增长点。
(四)开源和生态战略将继续深化
开源将成为我国软件产业由“跟随”向“引领”转变的重要路径。国内企业将更加注重根技术研发布局,开源基金会和开源社区的支撑作用更加迫切,开放合作的产业生态建设进入关键期。
(五)国际化发展空间广阔
疫情推动全球远程协作和在线服务普及,海外市场对我国性价比高的软件产品和互联网服务需求提升。云计算、跨境电商、短视频、在线教育等服务出口增长强劲,国内软件企业加快海外布局,“一带一路”沿线成为新的合作热点。
七、发展建议
一是集中力量攻坚基础软件和高端工业软件,面向真实工业场景持续迭代产品,发挥举国体制和超大规模市场优势加速突破。
二是强化教育引导,设立国产基础软件和大型工业软件专项人才培养计划,完善院校和职业培训机构课程设置,构建“产学研用”协同的软件人才培养机制。在教学和培训环节倡导兼容主流POSIX标准及WINE运行环境的教学和实践方式,推动学生真正理解操作系统和硬件设备的底层关联,既降低开发人员学习多操作系统、测试人员在多桌面环境中反复适配的成本,也有利于相关软件在大学、高铁、银行电信网点硬件及工控设备等场景的推广应用。
三是加强开源体系建设,培育有国际影响力的开源项目和社区。
四是完善数据安全和个人信息保护制度,促进数据要素安全流通。
五是引导企业理性竞争,支持企业通过技术创新和服务升级提升附加值。
2021年,中国软件和信息技术服务业交出了一份亮眼的成绩单,为数字经济筑就了坚实底座。展望2022年及行业将继续较快增长态势,软件定义、数据驱动、AI赋能成为主线,国产化与数字化叠加将塑造重要发展窗口期。在系列趋势交汇下,中国软件和信息服务产业有望从规模收获期转入质量提升与前沿塑型阶段,加快建设成创新活跃、生态繁荣、全球竞争力强的世界一流软件强国,最终为国家发展和群众生活质量改善注入源源不断的内在动力和幸福福祉支撑。
如若转载,请注明出处:http://www.shangpinhuiapp.com/product/40.html
更新时间:2026-10-26 22:01:40